Qué reporta el gráfico suministrado
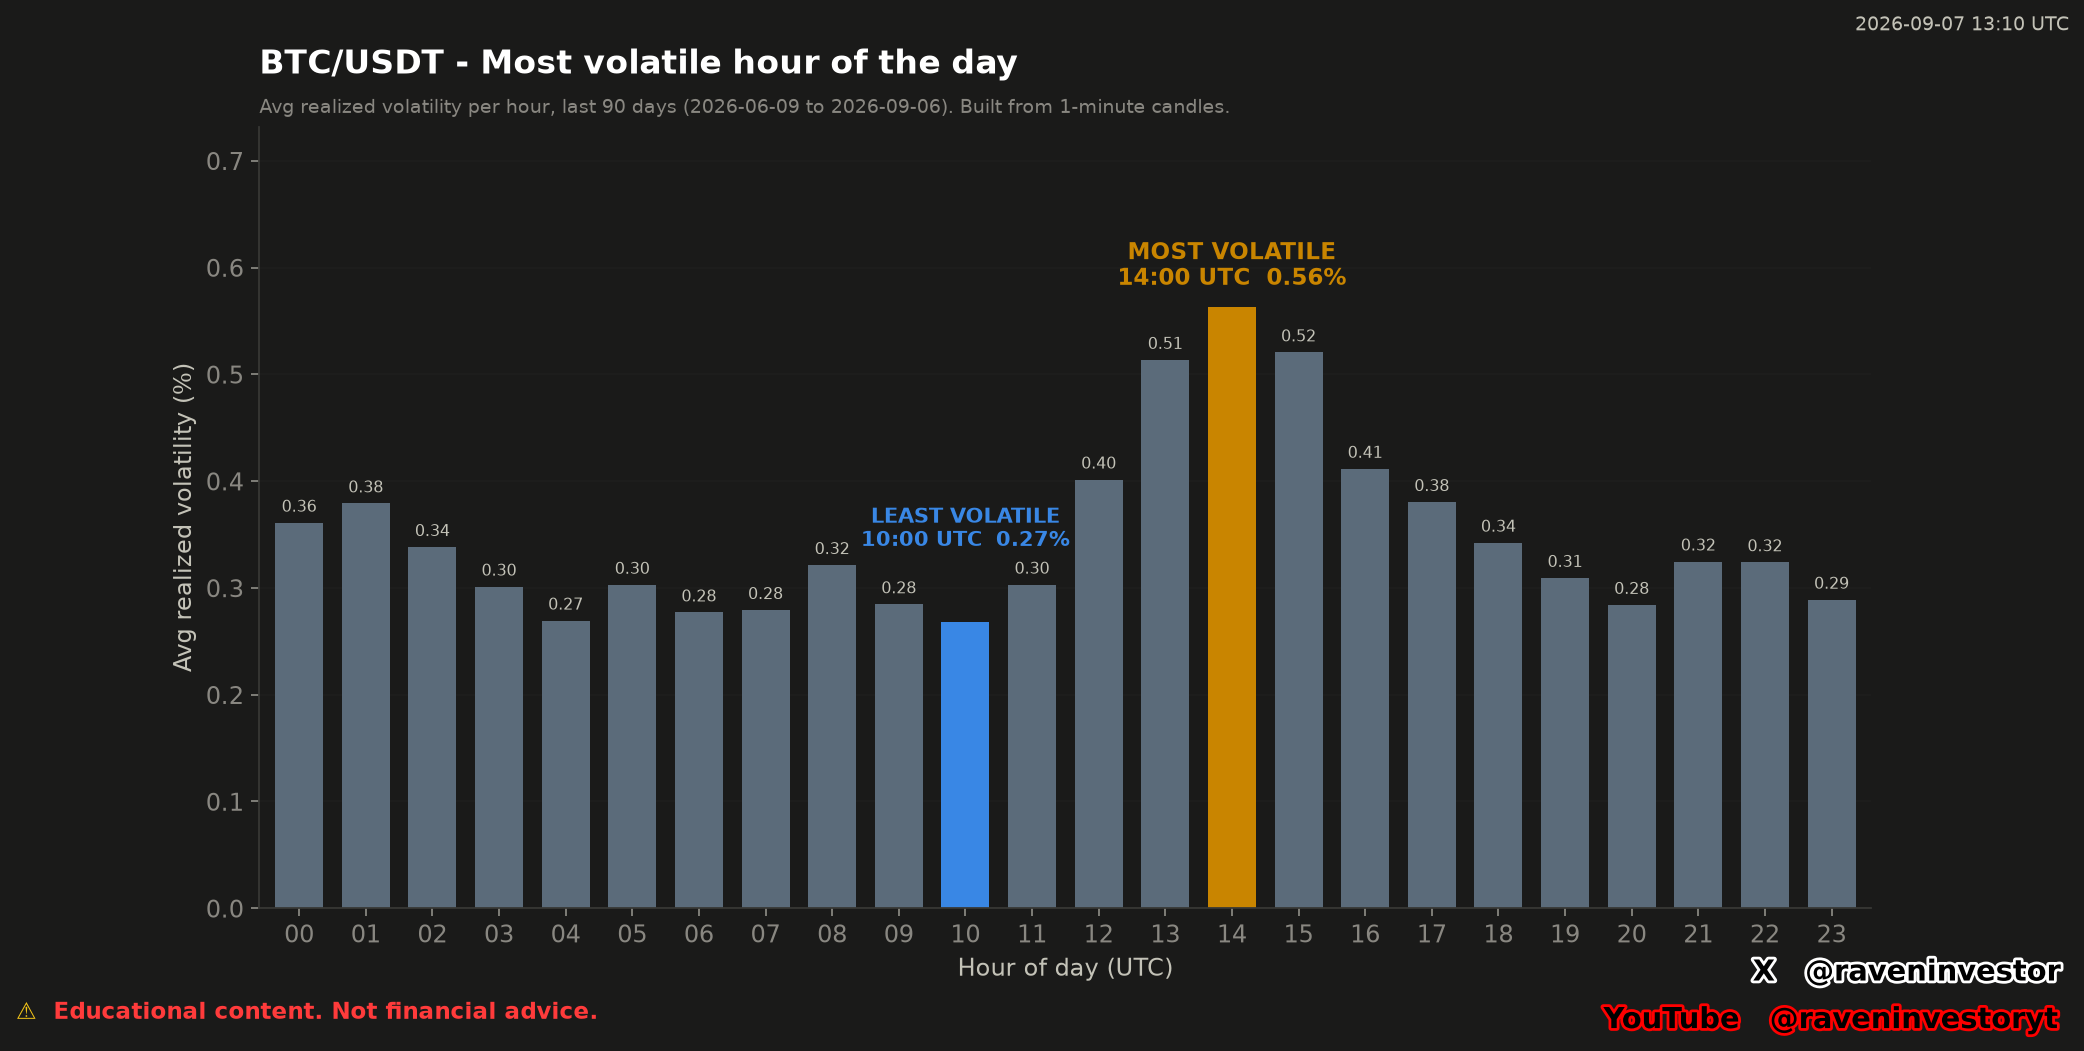
Observado: el gráfico señala las 14:00 UTC como la hora más volátil, con una volatilidad realizada promedio de 0,56 %. También señala las 10:00 UTC como la hora menos volátil, con 0,27 %. Son promedios históricos de la ventana suministrada, no afirmaciones sobre lo que ocurrirá necesariamente a esas horas en una jornada futura.
El perfil abarca 90 días, desde el 9 de junio hasta el 6 de septiembre de 2026, y fue construido con velas de 1 minuto. Cada barra representa una hora UTC del día, de modo que la figura compara 24 grupos horarios bajo un mismo método mostrado.
Cómo leer el perfil horario
El eje horizontal avanza desde las 00:00 hasta las 23:00 UTC. La altura de cada barra representa la lectura promedio de volatilidad realizada suministrada para esa hora durante la muestra. Una barra más alta indica un promedio histórico mayor bajo el método del gráfico; no indica si el precio subió o bajó.
La concentración visible más elevada rodea la hora destacada. El gráfico etiqueta 12:00 con 0,40 %, 13:00 con 0,51 %, 14:00 con 0,56 %, 15:00 con 0,52 % y 16:00 con 0,41 %. Es una observación del perfil suministrado. La imagen no aporta evidencia que explique por qué se produjeron esas lecturas.
Con la precisión visible de dos decimales, tanto las 04:00como las 10:00 están etiquetadas con 0,27 %. El informe resuelve el aparente empate: 04:00 tiene 0,269 %, mientras 10:00 tiene 0,268 %. Ambas se muestran como 0,27 % con dos decimales, pero los valores reportados con tres decimales no son iguales. La designación del mínimo queda respaldada por la mayor precisión del informe; no es necesario suponer una regla de desempate.
Las 24 horas, con tres decimales y su muestra
Esta tabla transcribe el informe de reconstrucción: 90 mediciones por cada hora UTC, una por día de la ventana. No se recalcularon las lecturas. Las etiquetas de dos decimales permanecen en la imagen original; aquí se conserva la precisión publicada en el documento.
| Hora UTC | Promedio (%) | Horas medidas |
|---|---|---|
| 00:00 | 0,361 | 90 |
| 01:00 | 0,379 | 90 |
| 02:00 | 0,338 | 90 |
| 03:00 | 0,301 | 90 |
| 04:00 | 0,269 | 90 |
| 05:00 | 0,303 | 90 |
| 06:00 | 0,277 | 90 |
| 07:00 | 0,279 | 90 |
| 08:00 | 0,321 | 90 |
| 09:00 | 0,285 | 90 |
| 10:00 · Mínimo | 0,268 | 90 |
| 11:00 | 0,303 | 90 |
| 12:00 | 0,401 | 90 |
| 13:00 | 0,513 | 90 |
| 14:00 · Máximo | 0,563 | 90 |
| 15:00 | 0,520 | 90 |
| 16:00 | 0,411 | 90 |
| 17:00 | 0,380 | 90 |
| 18:00 | 0,342 | 90 |
| 19:00 | 0,309 | 90 |
| 20:00 | 0,284 | 90 |
| 21:00 | 0,325 | 90 |
| 22:00 | 0,324 | 90 |
| 23:00 | 0,289 | 90 |
El máximo a las 14:00 UTC, 0,563 %, aparece junto a lecturas de 0,513 % a las 13:00 y 0,520 % a las 15:00. La concentración alrededor de la hora destacada es una observación del perfil medio, no evidencia de que ese orden se repitiera cada día.
El informe indica que el máximo es 2,1 veces el mínimo, que el promedio de las lecturas horarias es 0,348 % y que el máximo lo supera en 62 %. Estas comparaciones se transcriben del documento, sin cálculos financieros nuevos.
El 0,348 % no es la volatilidad diaria. Es el promedio de las lecturas horarias del perfil. Tampoco expresa un rendimiento esperado. Una diferencia entre promedios no demuestra por sí sola significancia estadística ni señala la mejor hora para operar.
Comparación histórica: 90 días y 24 grupos horarios
La muestra válida indicada por el gráfico es una ventana de 90 días, resumida en 24 grupos horarios UTC. Es una comparación por hora del día dentro de un solo período histórico, no una comparación entre ciclos, mercados o instrumentos diferentes.
El informe aporta 90 mediciones por cada grupo horario y 129.600 velas de un minuto para la ventana. No presenta la distribución de las jornadas individuales dentro de cada grupo. Esos recuentos no establecen cuán constante fue cada hora, si unas pocas sesiones influyeron en la media o cómo afectó el control de calidad a las lecturas.
La similitud histórica no garantiza el mismo resultado futuro. Aunque una sesión futura llegue a las 14:00 UTC, el gráfico no implica que su volatilidad será 0,56 % ni que superará a todas las demás horas de esa jornada.
Qué permite interpretar el perfil y qué no
Interpretación: el perfil puede ayudar a identificar horas que merecen seguimiento adicional, comparar un mismo grupo UTC en muestras posteriores y describir cuándo se concentró históricamente la variabilidad. También permite estudiar si la clasificación se mantiene al cambiar la ventana o el método.
Bajo el método documentado, cada lectura de una hora calendario mide la magnitud de los cambios logarítmicos de precio entre minutos mediante una suma de retornos al cuadrado seguida de su raíz. Las barras más altas representan promedios mayores de esa medida, no necesariamente mayor dispersión alrededor de una media. Ninguna fuente identifica qué causó las lecturas; las explicaciones sobre noticias, liquidez, flujo de órdenes o derivados requieren evidencia separada.
La medida tampoco aporta dirección. Una lectura alta puede describir movimiento sin determinar si el cambio neto fue positivo o negativo. No se suministraron soportes, resistencias, objetivos, entradas ni zonas de liquidación; por eso se omite deliberadamente una sección de “Niveles a observar”.
Fuente y cálculo de la volatilidad por hora
La fuente declarada es el futuro perpetuo BTCUSDT de Binance USDⓈ-M, mediante sus archivos públicos de operaciones agregadas. RavenInvestor construye localmente velas de un segundo y de un minuto. La ventana declarada contiene 129.600 velas de un minuto, del 9 de junio al 6 de septiembre de 2026, en UTC. Las velas se referencian por su apertura.
- Dentro de cada hora calendario se obtienen retornos logarítmicos entre cierres de minutos consecutivos de esa misma hora.
- Se calcula la raíz cuadrada de la suma de esos retornos al cuadrado y se multiplica por 100 para expresar la medición en porcentaje.
- Se agrupan las mediciones por hora UTC del día y se promedian entre los días de la ventana.
Fórmula por hora calendario: 100 × √Σr², donde r es el retorno logarítmico entre cierres consecutivos dentro de esa hora. El orden importa: primero se obtiene la volatilidad de cada hora calendario y luego se promedia por horario. No se reúnen todos los retornos de un horario en una única suma para sustituir ese promedio.
La fórmula no centra los retornos alrededor de su media, por lo que no es simplemente una desviación estándar. Tampoco es el rango máximo–mínimo, el cambio neto de precio o una tasa anualizada. La restricción a cierres de la misma hora forma parte de la definición: no añadimos retornos que crucen de una hora a otra ni suponemos otra convención.
La fecha del gráfico original es el 7 de septiembre de 2026 a las 13:10 UTC; la ventana de datos termina el 6 de septiembre. Los horarios son UTC y no horarios locales del lector. Cambiar el huso exige identificar correctamente la fecha y el desfase aplicable, sin modificar qué observaciones se midieron.
Informe de respaldo y límites de verificación
El informe es una reconstrucción posterior anclada al 6 de septiembre de 2026, no un documento conservado desde la publicación original. Se facilita íntegro para revisar la fuente, la fórmula, los valores y los recuentos declarados. No constituye una auditoría independiente ni afirmamos haber reproducido los resultados desde los archivos de operaciones.
Los 3.386.930.944 registros de operaciones agregadas y 2.451 días completos corresponden a la cobertura general de la base, congelada al 16 de septiembre. No son el tamaño de muestra de este perfil horario ni amplían su ventana. La huella declarada es bde4fd21fde727d0; no se especifican su algoritmo ni los archivos incluidos.
No se adjuntan las velas ni las mediciones de cada hora calendario. Tampoco se detallan el tratamiento de minutos faltantes, el mínimo de observaciones para admitir una hora o la política de valores atípicos. Los recuentos de 90 mediciones por horario no verifican por sí solos la calidad de cada registro. Faltan la distribución de las lecturas y pruebas con otras ventanas para evaluar consistencia y estabilidad.
El perfil reúne días de semana y fines de semana, sin resultados separados. El documento tampoco aporta mediciones de noticias, liquidez o calendario macroeconómico que permitan atribuirles el máximo. Una media histórica puede mezclar jornadas tranquilas y movimientos extremos; no informa cuántos días las 14:00 fueron realmente la hora más volátil.
Nota metodológica y de riesgo
Este análisis distingue la imagen original de RavenInvestor fechada el 7 de septiembre de 2026 a las 13:10 UTC de la reconstrucción posterior anclada al 6 de septiembre. El informe agrega la fuente, el cálculo, los valores con tres decimales y los recuentos de muestra. No se hicieron cálculos financieros nuevos.
La muestra declarada abarca 90 días, con 90 mediciones por hora UTC. No se aporta una prueba de significancia estadística, el desglose de la clasificación diaria ni un resultado fuera de muestra. El mayor promedio histórico no garantiza que esa misma hora lidere otra jornada o proporcione el mejor resultado al operar.
El perfil muestra una asociación entre la hora UTC y la variabilidad promedio medida en una muestra. No demuestra que la hora haya causado la volatilidad ni predice que Bitcoin subirá o bajará definitivamente en alguno de los horarios mostrados.