Qué reporta el gráfico suministrado
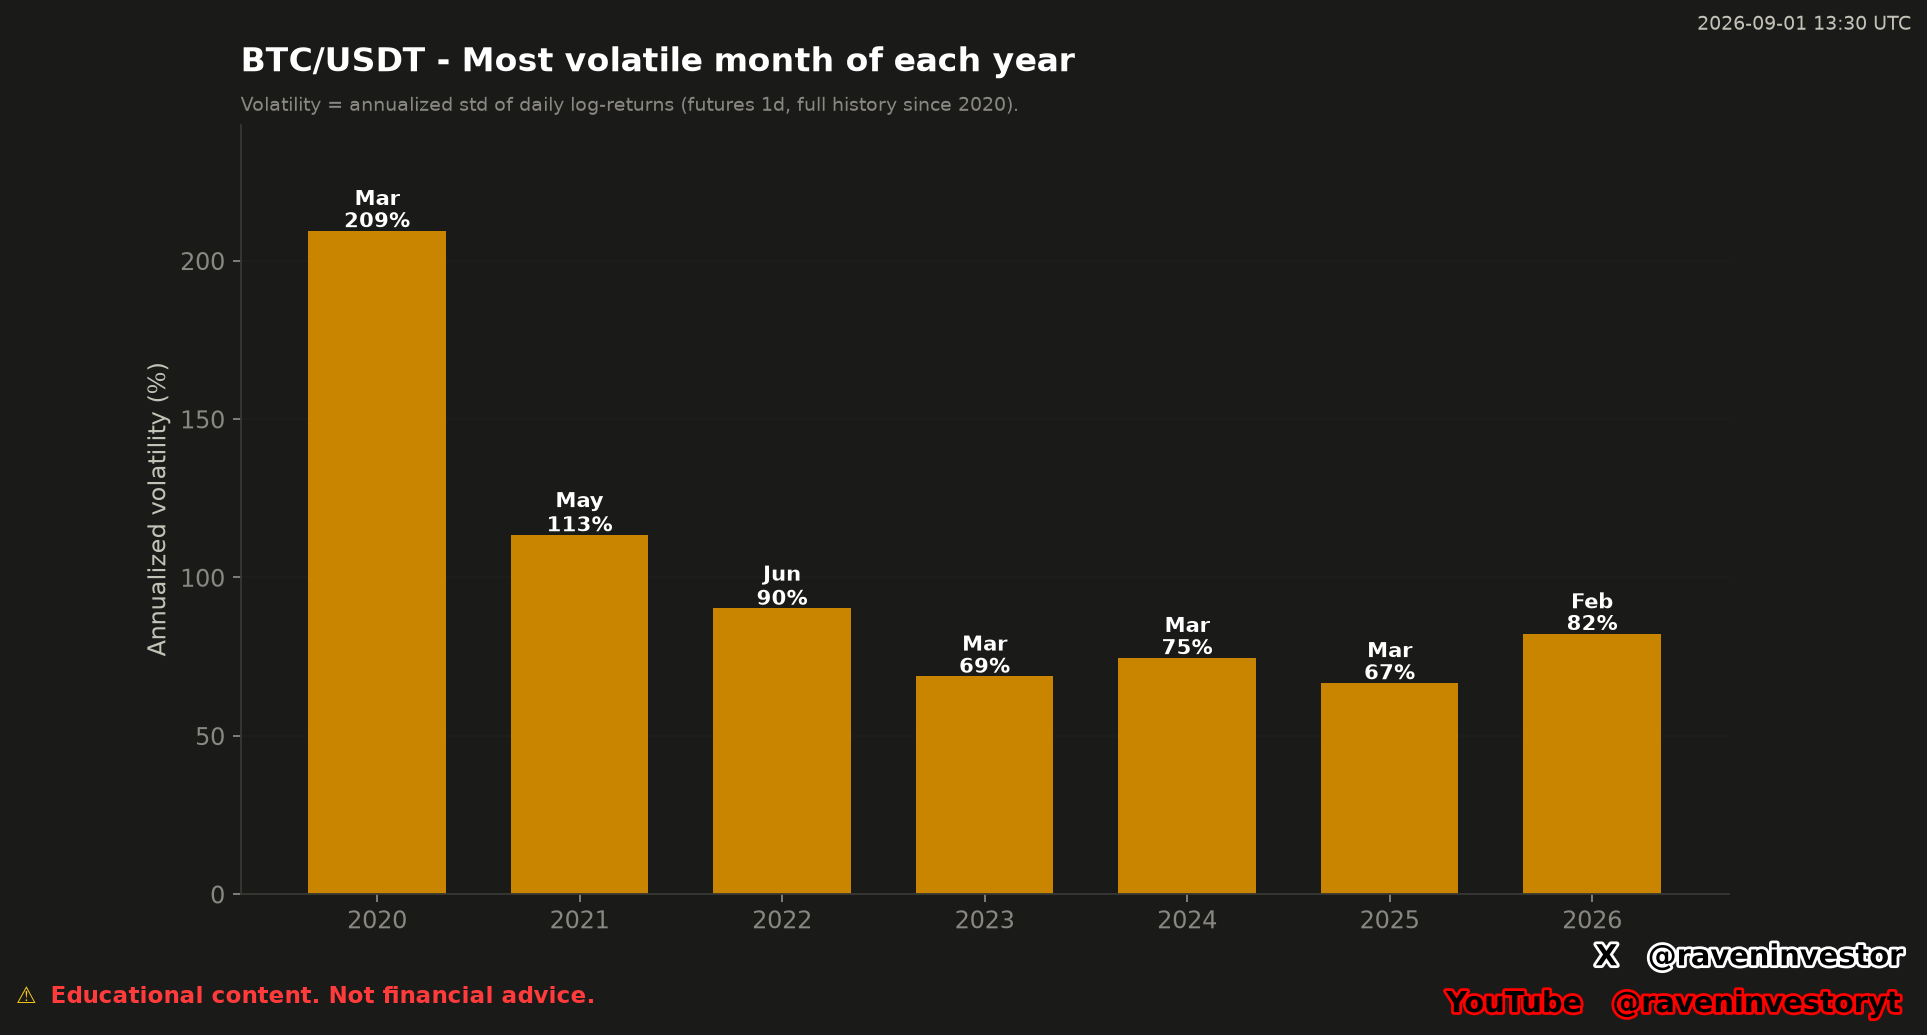
Observado: el gráfico selecciona un mes para cada año suministrado. Reporta marzo con 209 %para 2020, mayo con 113 % para 2021, junio con 90 % para 2022, marzo con 69 % para 2023, marzo con 75 % para 2024, marzo con 67 % para 2025 y febrero con 82 % para 2026.
Cada barra está identificada como el mes más volátil de su año bajo el método suministrado. La imagen define la métrica como la desviación estándar anualizada de los retornos logarítmicos diarios, usando historial de futuros de un día desde 2020. Los valores anteriores fueron transcritos de la imagen y no se recalcularon de manera independiente.
La observación de 2026 requiere un tratamiento separado. El gráfico tiene fecha del 1 de septiembre de 2026, por lo que 2026 no es una muestra anual completa. Febrero con 82 % es, por tanto, el mayor mes identificado en el historial disponible de 2026 al momento de corte, no un resultado definitivo para todo el año.
Los resultados del informe, con un decimal
Cada barra representa el máximo mensual seleccionado dentro de un año, no la volatilidad del año completo. La tabla transcribe las cifras del informe de reconstrucción. La imagen original y sus etiquetas enteras se conservan por separado: el documento no explica la regla de formato que produjo esas etiquetas, por lo que no afirmamos que todas sean un redondeo convencional de estos decimales.
| Año | Mes seleccionado | Volatilidad anualizada |
|---|---|---|
| 2020 | Marzo | 209,5 % |
| 2021 | Mayo | 113,5 % |
| 2022 | Junio | 90,2 % |
| 2023 | Marzo | 68,8 % |
| 2024 | Marzo | 74,7 % |
| 2025 | Marzo | 66,7 % |
| 2026 (parcial) | Febrero | 82,3 % |
En esta muestra de siete máximos, marzo de 2020 presenta la mayor lectura, 209,5 %. Marzo de 2025, con 66,7 %, es el menor de los máximos anuales seleccionados. Esto no demuestra que 2025 tuviera la menor volatilidad del año entero: para sostenerlo haría falta esa otra medida, que no se aporta.
La lectura de febrero de 2026, 82,3 %, corresponde al mayor valor entre los meses disponibles hasta el 31 de agosto. La comparación no enfrenta siete años completos: el máximo de 2026 puede cambiar cuando se incorporen los meses restantes.
Cómo se obtiene la volatilidad mensual anualizada
La definición suministrada comienza con los retornos logarítmicos diarios. Un retorno logarítmico diario expresa el cambio entre dos cierres diarios consecutivos mediante el logaritmo natural del valor actual dividido por el valor anterior. La desviación estándar mensual resume después la dispersión de esos retornos diarios dentro del mes.
El informe especifica la fórmula: desviación estándar de los retornos logarítmicos diarios del mes × √365 × 100. El factor de raíz anualiza la dispersión diaria y el factor final la expresa como porcentaje. Después se comparan las estimaciones mensuales dentro de cada año y se selecciona la mayor. Esta es la descripción del cálculo suministrado; no se realizaron nuevos cálculos financieros para este artículo.
Una lectura anualizada es una expresión estandarizada de la variabilidad de los retornos. No debe interpretarse como el porcentaje que BTC/USDT subió o bajó durante ese mes. Dirección y volatilidad responden preguntas diferentes: las barras describen dispersión, no si el cambio mensual del precio fue positivo o negativo. Anualizar una estimación mensual no implica que esa volatilidad vaya a mantenerse durante un año.
Comparación histórica: siete observaciones anuales
La muestra válida contiene siete observaciones anuales, una por cada año mostrado entre 2020 y 2026. Marzo es el mes seleccionado en 2020, 2023, 2024 y 2025; mayo aparece en 2021, junio en 2022 y febrero en la observación provisional de 2026.
El informe resume la recurrencia de marzo como cuatro de siete años, incluyendo la comparación parcial de 2026. Es un recuento entre máximos seleccionados, no la probabilidad de que marzo sea el más volátil el próximo año. No se aportan las demás lecturas mensuales, por lo que la tabla no muestra si cada mes seleccionado superó por poco o por mucho a sus alternativas. No demuestra una regla estable de calendario.
La similitud histórica no garantiza el mismo resultado futuro. Que un mes comparta nombre o lectura con esta muestra no establece que deban repetirse la dirección del precio, la duración ni el comportamiento posterior.
Por qué la volatilidad cambia entre los años
Interpretación: como la métrica se construye con retornos logarítmicos diarios, una distribución diferente de esos retornos produce una desviación estándar mensual distinta. Los cambios en los valores y la dispersión de las observaciones incluidas en cada mes pueden modificar cuál ocupa el primer lugar. El orden de unos retornos idénticos no cambia por sí mismo su desviación estándar.
El informe de respaldo identifica el contrato de futuros, la convención UTC y el factor de anualización. La elegibilidad de cada mes, el tratamiento de faltantes y la convención de desviación estándar siguen documentados de forma incompleta. Esas decisiones importan al comparar esta serie con otra estimación de volatilidad.
La imagen no suministra acontecimientos externos ni variables explicativas del mercado. Por ello no permite afirmar que noticias, liquidez, apalancamiento u otra fuerza específica causaron alguna de las lecturas. Muestra diferencias medidas; no identifica sus causas.
La volatilidad puede ser útil para comparar la intensidad de la variación de retornos bajo un método coherente, identificar períodos para una revisión más profunda y evaluar cuán inusual resulta un mes dentro de una muestra declarada. No aporta dirección del precio ni una señal de trading garantizada.
No se suministraron precios, soportes, resistencias, objetivos ni niveles de liquidación, por lo que no corresponde una sección de “Niveles a observar”.
Fuente y muestra efectivamente analizada
El informe identifica el futuro perpetuo BTCUSDT de Binance USDⓈ-M y sus archivos públicos de operaciones agregadas como origen de los datos. RavenInvestor construye localmente velas de un segundo, después de un minuto y finalmente diarias. La ventana declarada va del 1 de enero de 2020 al 31 de agosto de 2026, en UTC, y contiene 2.435 velas diarias. Cada vela se referencia por su apertura.
Los 2.435 registros son velas, no un recuento documentado de retornos válidos por mes. El informe indica días calendario para los meses seleccionados —31, 30 o 28 según el mes—, pero esas duraciones no prueban cuántos retornos entraron efectivamente en cada desviación estándar. No completamos esos tamaños de muestra ni suponemos ausencia de faltantes.
La marca temporal del gráfico original es el 1 de septiembre de 2026 a las 13:30 UTC. Esa fecha identifica el gráfico; no amplía la ventana de datos más allá del 31 de agosto. La fuente es un contrato de futuros concreto, no una medida conjunta de todos los mercados de Bitcoin.
Informe de respaldo y límites de verificación
El documento es una reconstrucción posterior anclada al 31 de agosto de 2026, no un informe conservado desde la publicación original. Se facilita íntegro para que el lector pueda revisar la fuente, la fórmula y los resultados declarados. No constituye una auditoría independiente ni afirmamos haber reproducido los cálculos desde los archivos de operaciones.
La cobertura general declarada de la base —3.386.930.944 operaciones agregadas y 2.451 días completos, con corte congelado del 16 de septiembre— no es la muestra de este artículo ni un conjunto de pruebas independientes. La huella declarada es 1f8ca3fcf411357f; el documento no especifica el algoritmo ni los archivos incluidos en ella.
Persisten límites concretos: se menciona un mínimo de días con datos para admitir un mes, pero no se da ese número. Tampoco se indica si la desviación estándar es muestral o poblacional, cómo se tratan los faltantes o qué criterio se aplica a meses incompletos. No se adjuntan la serie diaria, el listado de todos los meses ni el código de cálculo. Por eso se pueden examinar los resultados publicados, pero no verificar íntegramente su selección con este documento por sí solo.
Nota metodológica y de riesgo
Este análisis distingue el gráfico original con fecha del 1 de septiembre de 2026 a las 13:30 UTC de la reconstrucción posterior que lo respalda. Las etiquetas del gráfico y los decimales del informe se atribuyen por separado, sin suponer una regla de redondeo no documentada. No se realizaron nuevos cálculos financieros.
La muestra comienza en 2020 y no describe ciclos anteriores de Bitcoin. Las siete selecciones anuales incluyen un 2026 incompleto; no son siete estimaciones de volatilidad de años enteros. Una desviación estándar mensual también puede ser sensible a un retorno diario extremo, por lo que el máximo seleccionado no describe todos los días de su año.
Los máximos anuales son históricos y dependen del método. No predicen que Bitcoin vaya a subir o bajar, no identifican un mes recurrente que deba seguir siendo el más volátil ni garantizan que una muestra futura se parezca a estas siete observaciones.