Qué muestra el gráfico suministrado
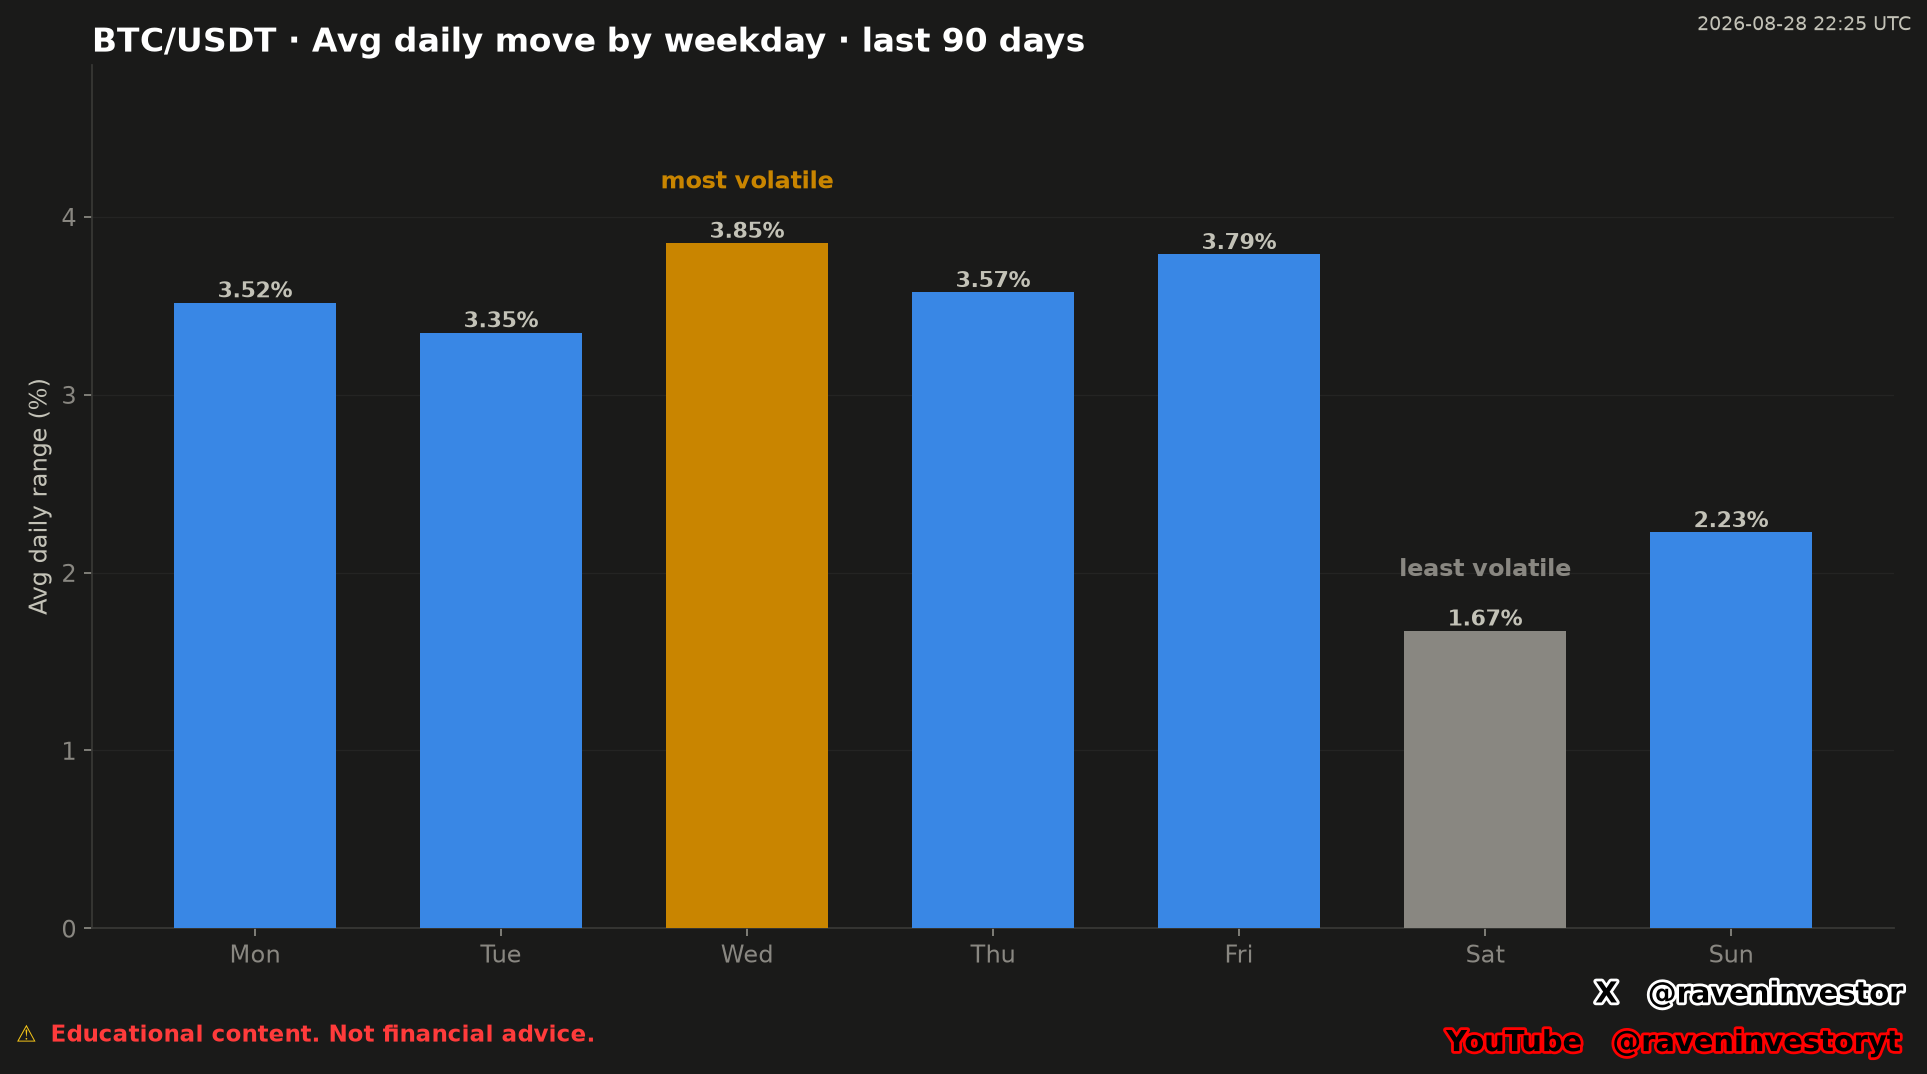
El gráfico presenta una muestra de 90 días de BTC/USDT agrupada por día de la semana. El eje vertical está identificado como rango diario promedio en porcentaje. Cada barra informa el promedio publicado para un día de la semana dentro de esta ventana, no el resultado de una sola jornada.
Las etiquetas muestran lunes en 3,52 %, martes en 3,35 %, miércoles en 3,85 %, jueves en 3,57 %, viernes en 3,79 %, sábado en 1,67 % y domingo en 2,23 %. Los valores se transcriben directamente de la imagen y no fueron recalculados.
Cuántas observaciones respaldan cada promedio
El informe de reconstrucción aporta los tamaños de muestra que no estaban indicados en el gráfico. La ventana abarca 90 días, del 30 de mayo al 27 de agosto de 2026, en UTC. Los promedios coinciden con las etiquetas de la imagen original; los conteos se transcriben del informe, sin reconstruirlos ni calcular nuevas estadísticas.
| Día | Recorrido promedio | Días observados (n) |
|---|---|---|
| Lunes | 3,52 % | 13 |
| Martes | 3,35 % | 13 |
| Miércoles | 3,85 % | 13 |
| Jueves | 3,57 % | 13 |
| Viernes | 3,79 % | 12 |
| Sábado | 1,67 % | 13 |
| Domingo | 2,23 % | 13 |
Viernes tiene 12 observaciones; cada uno de los demás grupos tiene 13. No son siete muestras de 90 días ni siete promedios calculados con idéntico número de observaciones. Los conteos permiten interpretar el alcance de cada barra, pero no muestran cuánto variaron los recorridos dentro de cada grupo.
Miércoles lidera los promedios por día de la semana
Observado: miércoles tiene la barra más alta y aparece identificado como “most volatile” con 3,85 % sobre 13 observaciones. Viernes es la siguiente categoría mostrada con 3,79 % sobre 12 observaciones, seguido por jueves con 3,57 %, lunes con 3,52 % y martes con 3,35 %.
En la parte inferior, sábado aparece como “least volatile” con 1,67 % sobre 13 observaciones, mientras domingo marca 2,23 %. El gráfico usa naranja para el mayor promedio, gris para el menor y azul para las cinco categorías restantes. En esta imagen, los colores refuerzan esas dos clasificaciones; no se suministra otra regla cromática.
Interpretación: miércoles queda por encima de viernes en esta muestra, pero el informe no demuestra que la diferencia sea estadísticamente significativa. La clasificación identifica el mayor promedio declarado, no un día de superioridad confiable para una estrategia de trading.
“Más volátil” se refiere al mayor promedio agrupado
En este gráfico, “más volátil” significa que el grupo de los miércoles tiene el mayor rango diario promedio publicado entre las siete categorías por día de la muestra. No identifica la jornada individual con mayor movimiento ni afirma que todos los miércoles superaron a todas las observaciones de otros días.
Interpretación: la agrupación resume cómo se distribuyó la magnitud del rango por día semanal dentro de esta ventana. Puede organizar comparaciones posteriores o indicar qué categorías merecen una revisión más detallada de los datos. No explica por qué difieren los promedios ni demuestra un efecto causal del día de la semana.
La etiqueta semanal tampoco anticipa dirección. La imagen reporta rango de movimiento, no si BTC/USDT terminó encima o debajo de su punto inicial en las jornadas de cada categoría.
El informe menciona el calendario macroeconómico como limitación, pero no aporta un análisis de eventos que establezca una causa de estas diferencias. No atribuimos la clasificación a noticias, anuncios ni comportamientos específicos de participantes.
Comparación dentro de la muestra suministrada de 90 días
La muestra histórica válida es una ventana de 90 días del 30 de mayo al 27 de agosto de 2026, en UTC, con siete agregados por día de la semana. El informe aporta 12 observaciones para viernes y 13 para cada uno de los demás días. Estos conteos delimitan la muestra que respalda los promedios, pero no muestran la dispersión dentro de los grupos ni establecen un efecto permanente.
No se aportaron ventanas anteriores de 90 días, medidas de distribución, intervalos de confianza ni resultados posteriores. El gráfico permite comparar sus siete valores publicados, pero no establece que este orden sea persistente. La similitud histórica no garantiza el mismo resultado futuro.
Fuente, fórmula y agrupación en UTC
La fuente declarada es el futuro perpetuo BTCUSDT de Binance USDⓈ-M, mediante sus archivos públicos de operaciones agregadas. RavenInvestor construye localmente velas de 1 segundo, después de 1 minuto y finalmente diarias. El análisis corresponde a ese contrato y a esa construcción de velas, no a una medición de todos los mercados de Bitcoin.
Recorrido diario (%) = (máximo − mínimo) / apertura × 100. Primero se obtiene ese recorrido para cada día y después se promedian los recorridos de las jornadas que comparten día de la semana. La apertura es el denominador, no el cierre anterior. La fórmula documenta el método suministrado; no se recalcularon los promedios del informe.
Cada jornada va de 00:00 UTC a 00:00 UTC del día siguiente. El día de la semana corresponde a la apertura de la vela, no al calendario local de cada lector. La última fecha de la muestra es el 27 de agosto de 2026; la marca del gráfico, 28 de agosto de 2026 a las 22:25 UTC, no amplía la ventana analizada.
Esta medida describe amplitud entre máximo y mínimo, no el rendimiento entre apertura y cierre ni una desviación estándar de rendimientos. Por eso, un promedio de recorrido alto no equivale a una ganancia ni identifica una dirección de mercado.
Informe de respaldo y límites de verificación
El informe de respaldo es una reconstrucción posterior anclada al 27 de agosto de 2026, no un informe conservado desde la publicación original. Se mantiene la imagen original, mientras que el informe permite documentar su fuente, fórmula, ventana y conteos por grupo.
Los 3.386.930.944 registros de operaciones agregadas y 2.451 días corresponden a la cobertura general declarada de la base, no al tamaño de cada grupo ni a esta muestra de 90 días. El corte congelado del 16 de septiembre pertenece a la base utilizada para reconstruir y no amplía el período del gráfico. La huella declarada es 59548243b3852f6f; no se especifican su algoritmo ni los archivos incluidos.
El archivo se conserva íntegro, pero este análisis no adopta su promedio general ni su diferencia porcentual entre los grupos extremos. No se precisa si el promedio general pondera por observaciones o da el mismo peso a cada grupo, cuyos tamaños difieren. Tampoco se documentan la base de comparación ni el redondeo de la diferencia porcentual. No sustituimos esas cifras por cálculos propios.
El informe no adjunta la serie completa de velas diarias ni el código de agregación. Tampoco detalla el manejo de datos faltantes o días incompletos. La fuente documentada y la huella no constituyen una auditoría independiente: no afirmamos haber reproducido los resultados desde las operaciones brutas.
Nota metodológica y de riesgo
Este análisis combina el gráfico original de RavenInvestor fechado el 28 de agosto de 2026 a las 22:25 UTC con la fuente, el método y los conteos declarados por la reconstrucción posterior. No se realizaron cálculos financieros nuevos. Los promedios de una ventana limitada pueden mezclar períodos tranquilos con días de actividad inusual; el informe no aporta la serie diaria para evaluar la influencia de cada observación.
Los resultados dependen de la muestra y del método suministrados. El día semanal con mayor promedio histórico en este gráfico no está garantizado como el mayor en otra ventana, y ninguno de los valores garantiza que Bitcoin suba, baje o alcance un rango determinado.